社長が会社に貸したお金を資本金にできる?――DES(デット・エクイティ・スワップ)の仕組みと注意点【第1回】
2026/11/03
会社を経営していると、社長が個人のお金を会社に貸し付けることがあります。
会社にとっては借入金ですが、社長にとっては会社に対する貸付債権です。
こうした貸付金について、「会社に返してもらうのではなく、資本金に振り替えることはできないか」という問題が生じることがあります。
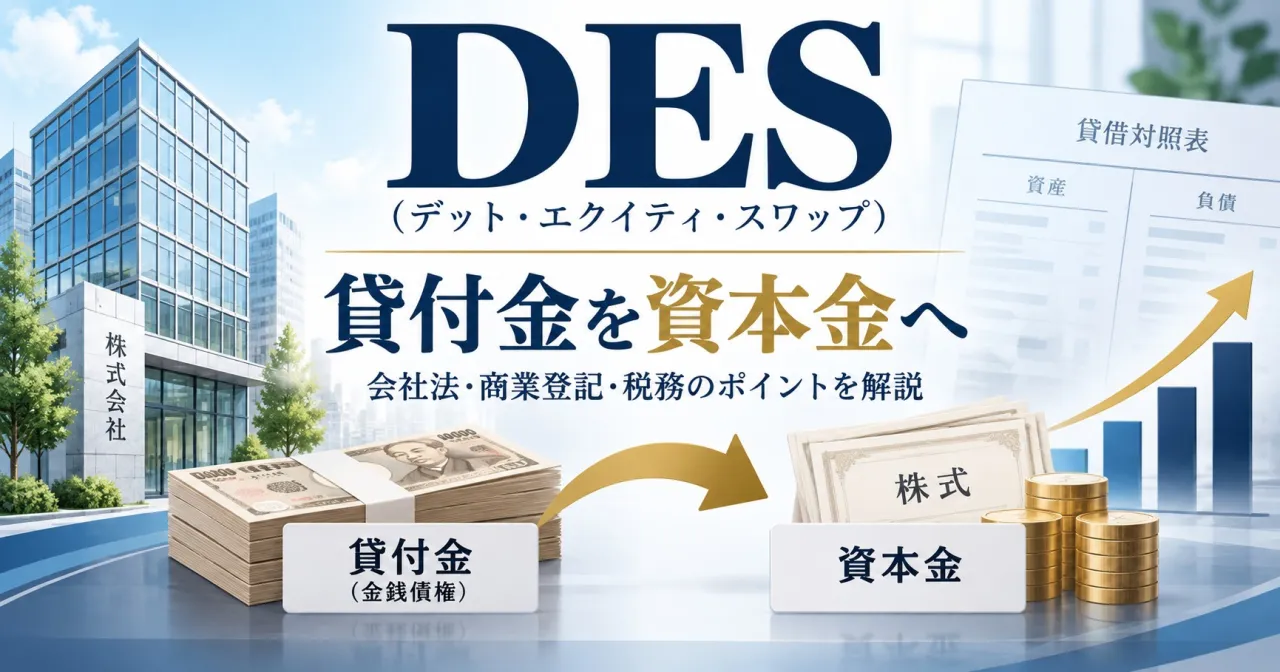
その方法の一つが、DES(デット・エクイティ・スワップ)です。
DESでは、会社に新たな現金を払い込むことなく、借入金を減らして資本金を増やすことができます。
ただし、単に会計帳簿の数字を書き換えればよいわけではありません。貸付債権を現物出資し、その対価として会社が株式を発行するという法律上の手続が必要です。
DESとはどのような仕組みなのか。会社と社長の立場から、その効果と注意点を整理します。
1.DES(デット・エクイティ・スワップ)とは何か
DESとは、Debt Equity Swap(デット・エクイティ・スワップ)の略です。
それぞれの英語には、次の意味があります。
| 英語 | 意味 |
|---|---|
| Debt(デット) | 負債・債務 |
| Equity(エクイティ) | 株主資本・持分 |
| Swap(スワップ) | 交換 |
日本語では「債務の株式化」とも呼ばれます。
簡単にいえば、会社が返済しなければならない借入金を、株式の発行によって資本に転換する方法です。
例えば、社長が会社に3,000万円を貸しているとします。
通常であれば、会社は社長に3,000万円を返済しなければなりません。
しかし、社長がこの3,000万円の貸付債権を会社に現物出資すれば、会社はその対価として社長に新たな株式を発行できます。
その結果、会社の借入金3,000万円が消滅し、現物出資財産の価額を基礎として資本金等が増加します。
ここでいう「現物出資」とは、現金以外の財産を会社に出資することです。
現物出資というと、不動産や自動車などを思い浮かべるかもしれませんが、金銭債権も財産ですから、現物出資の対象になります。
DESは、この金銭債権の現物出資を利用する方法です。
2.社長の貸付金3,000万円は、どのように資本金に変わるのか
具体的な数字で考えてみます。
社長が会社に3,000万円を貸しており、会社がその全額を資本金に振り替えたいとします。
ここでは、会社に対する3,000万円の貸付債権が実際に存在し、その全額について3,000万円を現物出資財産の価額として募集事項に定め、適法に出資を履行できるものと仮定します。
DESを実行する前
会社と社長の関係は、次のとおりです。
会社側
・ 社長から3,000万円を借りている
・ 3,000万円の返済義務がある
・ 借入金は貸借対照表の「負債」に計上されている
社長側
・ 会社に対する3,000万円の貸付債権を持っている
・ 契約に従い、会社に返済を請求できる
DESを実行した後
会社が社長の貸付債権3,000万円を現物出資として受け入れ、社長に新株を発行します。
会社側
・ 社長に対する借入金3,000万円が消滅する
・ 3,000万円を全額資本金に計上する場合、資本金が3,000万円増える
・ その結果、会社の純資産が増加する
社長側
・ 会社に対する貸付債権3,000万円が消滅する
・ 代わりに会社の新株を取得する
・ 株主としての権利を取得する
つまり、社長は貸付債権という財産を手放し、その代わりに株式を取得するのです。
なお、法律上は、貸付債権が株式そのものに変身するわけではありません。
社長が会社に対する貸付債権を現物出資すると、債権者と債務者が同一となるため、その債権は原則として混同によって消滅します(民法520条)。
それと引換えに、会社が社長へ新たな株式を発行するという仕組みです。
3.現金が入ってこないのに、なぜ資本金が増えるのか
DESを理解するうえで、疑問に感じやすい部分だと思います。
通常の増資では、株式を引き受けた人が会社に現金を払い込みます。
例えば、社長が会社に3,000万円を払い込めば、会社の現金預金が3,000万円増え、その払込金額を資本金に計上できます。
しかし、DESでは会社に新しい現金が入ってきません。
それなのに、なぜ資本金が増えるのでしょうか。
貸借対照表で比較する
DESの前後を、簡単な貸借対照表で比較してみます。
会社の財務状況が、次のようになっていると仮定します。
DES実行前
| 資産 | 金額 | 負債・純資産 | 金額 |
|---|---|---|---|
| 現金預金 | 1,000万円 | 社長からの借入金 | 3,000万円 |
| その他の資産 | 4,000万円 | 純資産 | 2,000万円 |
| 合計 | 5,000万円 | 合計 | 5,000万円 |
ここで、社長からの借入金3,000万円をDESによって消滅させ、同額を全額資本金に計上したとします。
DES実行後
| 資産 | 金額 | 負債・純資産 | 金額 |
|---|---|---|---|
| 現金預金 | 1,000万円 | 社長からの借入金 | 0円 |
| その他の資産 | 4,000万円 | 純資産 | 5,000万円 |
| 合計 | 5,000万円 | 合計 | 5,000万円 |
※借入金3,000万円が帳簿上も全額消滅し、同額が資本金に計上される場合の単純化した例です。税務上の処理、費用、ほかの取引による影響は考慮していません。
注目していただきたいのは、会社の資産総額5,000万円も、現金預金1,000万円も変わっていないという点です。
変わったのは、貸借対照表の右側です。
借入金という負債が3,000万円減少し、その分だけ純資産が3,000万円増えています。
会社法445条1項は、株式の発行に際して株主となる人が払い込み、又は給付した財産の額を、原則として資本金の額とする旨を定めています。
したがって、現金ではなく貸付債権を現物出資した場合にも、会社法上の要件を満たせば、その財産の価額を基礎に資本金を増加させることができます。
ただし、DESによって会社が新たに3,000万円を稼いだわけではありません。負債が減ったことによって、純資産が増加したのです。
3,000万円の全額を資本金にしなくてもよい
会社法445条2項・3項では、出資された財産の額の2分の1を超えない額について、資本金に計上せず、資本準備金に計上することが認められています。
例えば、現物出資財産の価額が3,000万円で、資本金等増加限度額も3,000万円となる場合、次のような計上方法が考えられます。
| 全額資本金に計上 | 半額を資本準備金に計上 | |
|---|---|---|
| 増加する資本金 | 3,000万円 | 1,500万円 |
| 増加する資本準備金 | 0円 | 1,500万円 |
| 純資産の増加額 | 3,000万円 | 3,000万円 |
いずれも単純化した例です。
資本金と資本準備金の配分が異なっても、この例では純資産の増加額は同じです。
どちらの方法を採用するかは、増資の目的などを踏まえて検討することになります。
4.なぜ会計帳簿を書き換えるだけではいけないのか
ここまでの説明を読むと、「借入金を3,000万円減らして資本金を3,000万円増やせば、同じことではないか」と思われるかもしれません。
しかし、会計帳簿の振替だけではDESは成立しません。
その理由は、社長の貸付債権が、会社ではなく社長自身の財産だからです。
会社が一方的に借入金を資本金に変更しても、社長の貸付債権が当然に消滅するわけではありません。
また、会社の資本金は、会計帳簿上の数字を自由に書き換えて増やせるものでもありません。
株式会社がDESによって資本金を増やす場合には、通常、会社法199条以下の募集株式発行の手続を利用します。
その中で、現物出資する貸付債権の内容や価額、新たに発行する株式数などを決定し、債権者が現物出資を履行する必要があります。
そして、資本金及び発行済株式総数の変更登記を行います。
つまり、法律上の現物出資と新株発行が行われ、その結果を会計帳簿や登記に反映させるという関係です。
具体的な株主総会決議、総数引受契約、必要書類については、第3回で詳しく取り上げます。
5.DESによって会社にはどのようなメリットがあるのか
DESには、会社の負債を減らし、財務構成を改善する効果があります。
① 借入金の返済負担が減る
社長への借入金3,000万円をDESによって消滅させれば、会社はその3,000万円を返済する必要がなくなります。
借入金に利息が発生する契約であれば、転換した債務について将来の利息負担もなくなります。
一方で、既存の借入金の返済負担が減ることと、会社の営業活動によって現金を稼ぐ力が高まることは別です。
DESによって会社の収益力が当然に改善するわけではありません。
② 自己資本比率が改善する
自己資本比率は、会社の総資産に対して自己資本がどの程度あるかを示す財務指標です。
DESでは負債が減少し、純資産が増加するため、ほかの条件が同じであれば自己資本比率が高まります。
先ほどの例では、純資産と自己資本が一致するものとして計算すると、次のように変化します。
| DES実行前 | DES実行後 | |
|---|---|---|
| 総資産 | 5,000万円 | 5,000万円 |
| 自己資本 | 2,000万円 | 5,000万円 |
| 自己資本比率 | 40% | 100% |
このように、現金を増やさなくても、負債と純資産の構成を変えることで財務指標が改善します。
ただし、自己資本比率が高くなれば必ず金融機関の融資を受けられる、という意味ではありません。収益力や資金繰りなども別途評価されます。
③ 資本金を増やす目的にも利用できる
会社によっては、資本金を増やすこと自体が必要になる場合があります。
例えば、事業上の要件や許認可、在留資格の要件への対応を検討する場面です。
その際、社長が会社に多額の貸付金を有していれば、現金を新たに払い込む方法だけでなく、DESを検討する余地があります。
もっとも、資本金を増やすことと、個々の許認可や在留資格のすべての要件を満たすことは別です。
制度ごとの要件は、個別に確認する必要があります。
6.社長にとってのメリットとデメリット
会社側から見ると、DESには負債の減少や資本金の増加というメリットがあります。
しかし、社長側から見ると、貸付債権という権利を失う点に注意が必要です。
① 貸付金の返済を請求できなくなる
DESを行う前、社長は会社に対する貸付債権を持っています。
貸付契約に基づき、弁済期が到来すれば返済を請求できます。
しかし、その貸付債権を現物出資すると、対象となった債権は消滅します。
社長は代わりに株式を取得しますが、株式を取得したからといって、会社に対して出資額の返済を請求できるわけではありません。
貸付債権を持っていることと、株主になることは、法律上まったく異なる立場です。
② 株主としての権利を取得する
社長は、現物出資の対価として新たな株式を取得します。
株主には、株式の種類や会社の定めに応じて、議決権、剰余金の配当を受ける権利、残余財産の分配を受ける権利などがあります。
会社が利益を上げ、配当が行われれば、株主として経済的利益を受けられる可能性があります。
しかし、配当を受けられるとは限らず、株式の価値が下がることもあります。
また、非上場会社の株式は、売却によって現金化することが容易とは限りません。
社長が貸付金を株式に変えるのであれば、こうした違いを理解しておく必要があります。
③ 既存株主の持株比率が変わる場合がある
DESで新株を発行すると、発行済株式総数が増えます。
社長が会社の全株式を所有しているのであれば、社長だけが新株を取得しても持株割合は変わりません。
しかし、ほかにも株主がいる場合には、社長が新株を取得することで持株比率が変化します。
その結果、社長の議決権割合が増えることもあれば、ほかの株主の議決権割合が低下することもあります。
さらに、新株の発行価額によっては、既存株主との間で経済的な利益の移転が問題になる場合もあります。
そのため、DESでは現物出資する債権の金額だけでなく、誰が何株を取得し、増資後の株主構成がどうなるのかという点も確認しなければなりません。
7.通常の増資とDES、擬似DESはどう違うのか
ここまで説明してきたDESのほかに、似た経済的効果を得る方法として「擬似DES」があります。
それぞれの違いを整理します。
① 通常の金銭出資による増資
社長が会社に3,000万円の現金を払い込み、その対価として新株を取得する方法です。
会社には新たに3,000万円の現金が入ります。
既存の借入金がある場合でも、その借入金は当然には減少しません。
② 貸付債権を現物出資するDES
社長が会社への貸付債権3,000万円を現物出資し、新株を取得する方法です。
会社への新たな現金の払込みはありません。
一方、現物出資された貸付債権に対応する借入金は消滅します。
③ 擬似DES
擬似DESは、金銭出資と借入金の返済を組み合わせる方法です。
例えば、社長が会社に3,000万円の現金を払い込んで新株を取得し、その後、会社がその3,000万円を使って社長への借入金を返済します。
会社にはいったん現金が入りますが、借入金の返済によって現金が社長へ戻るため、結果として借入金が減少し、資本が増加するという経済的効果を得られます。
ただし、現実の金銭払込みと返済を伴うものであり、単に帳簿上で入出金があったことにする方法ではありません。
また、金銭出資と債権回収が実質的に一体と認められる場合には、債権者側の会計処理について、現物出資によるDESと同様の取扱いが問題になることがあります。
3つの方法を比較すると、次のとおりです。
| 方法 | 現実の資金移動 | 既存借入金への効果 |
|---|---|---|
| 通常の金銭出資 | 会社に現金が入る | 原則として減らない |
| DES | 新たな現金移動なし | 現物出資した債権に対応する借入金が消滅 |
| 擬似DES | 払込みと借入金返済がある | 返済した分が減少 |
DESと「相殺」は同じではない
ここで、もう一つ注意したいことがあります。
会社法208条3項は、募集株式の引受人が、出資の履行債務と会社に対する債権とを相殺することを禁止しています。
したがって、社長が金銭出資による新株を引き受けた後、自分の貸付債権を使って、一方的に払込債務と相殺することはできません。
DESは、最初から貸付債権そのものを現物出資財産として定める方法です。
現金を払い込む義務と貸付債権を相殺する方法とは、法律上の仕組みが異なります。
この区別は、実際に増資手続を行う際にも重要です。
8.どのような場合にDESを検討するのか
DESを検討する場面としては、例えば次のような場合が考えられます。
・ 社長が会社に多額の貸付金を有している
・ 会社の借入金を減らし、自己資本比率を改善したい
・ 現金を新たに用意せず、資本金を増加させたい
・ 債務を株式に転換することで財務構成を見直したい
ただし、これらの事情があるからといって、必ずDESが適しているわけではありません。
社長にとっては、貸付金を返してもらう権利が株式に変わります。
ほかの株主がいれば、持株比率や株式価値への影響も考慮しなければなりません。
また、債権が実際に存在するか、どのような条件で貸し付けられているか、会社の帳簿にはどのように記載されているかによっても、必要な確認事項が変わります。
さらに、DESには会社法上の現物出資規制が適用され、原則として検査役の調査が問題になります。ただし、一定の条件を満たせば検査役の調査を省略できる制度があります。
この点は次回、詳しく説明します。
9.DESでは税務上の問題にも注意が必要
DESは、借入金を減らし、資本金を増加させることのできる方法ですが、会社法上の手続だけを確認すればよいわけではありません。
例えば、現物出資する貸付債権の税務上の時価によっては、会社に債務消滅益が生じ、課税関係が発生する可能性があります。
また、資本金の額が増加することによって、税負担が変わる場合もあります。
そのため、DESを実行する前には、税務上の影響について顧問税理士等に確認することが適切です。
司法書士が税額や債権の税務上の時価を判断する立場ではありませんが、税務上の問題が生じる可能性を依頼者に伝え、必要に応じて税理士につなぐことは大切です。
この問題については、第4回で改めて取り上げます。
10.DESを検討する際に押さえておきたいこと
DESの特徴は、新たな現金を会社に払い込むことなく、既存の貸付債権を利用して負債を減らし、資本を増やせることです。
ただし、会社にとっての財務上の効果だけでなく、債権者が返済請求権を失って株主になること、既存株主への影響、税務上の問題なども踏まえて判断する必要があります。
そのため、DESを実行する場合には、貸付債権の内容、会社の財務状況、株主構成などを確認したうえで、適切な手続を選択することになります。
次回は、「DESによる増資では、検査役の調査や税理士の証明書が必要なのか」という問題を取り上げます。
会社法207条9項5号を中心に、検査役調査を省略できる条件、貸付債権の弁済期、会社の会計帳簿などについて詳しく整理します。
参考法令・資料
・ 会社法199条、207条、208条、445条
・ 会社計算規則14条
・ 民法520条
・ 企業会計基準委員会「実務対応報告第6号 デット・エクイティ・スワップの実行時における債権者側の会計処理に関する実務上の取扱い」
・ 独立行政法人中小企業基盤整備機構 J-Net21「会社の借入金を資本金に振り替える資本構成の是正を考えております。どのようなことに注意すべきでしょうか?」
・ 同 J-Net21「DESとDDSの違いについて教えてください。」
※企業会計基準委員会の実務対応報告第6号は、財務的に困難な債務者に対するDESにおける債権者側の会計処理を対象としており、DES一般について債務者側の会計処理を定めたものではありません。
----------------------------------------------------------------------
中野司法書士事務所
東京都杉並区高円寺南4-28-10
高円寺リリエンハイム407
電話番号 :
03-6272-4260
杉並区で満足度の高い商業・法人登記/会社法務業務
----------------------------------------------------------------------